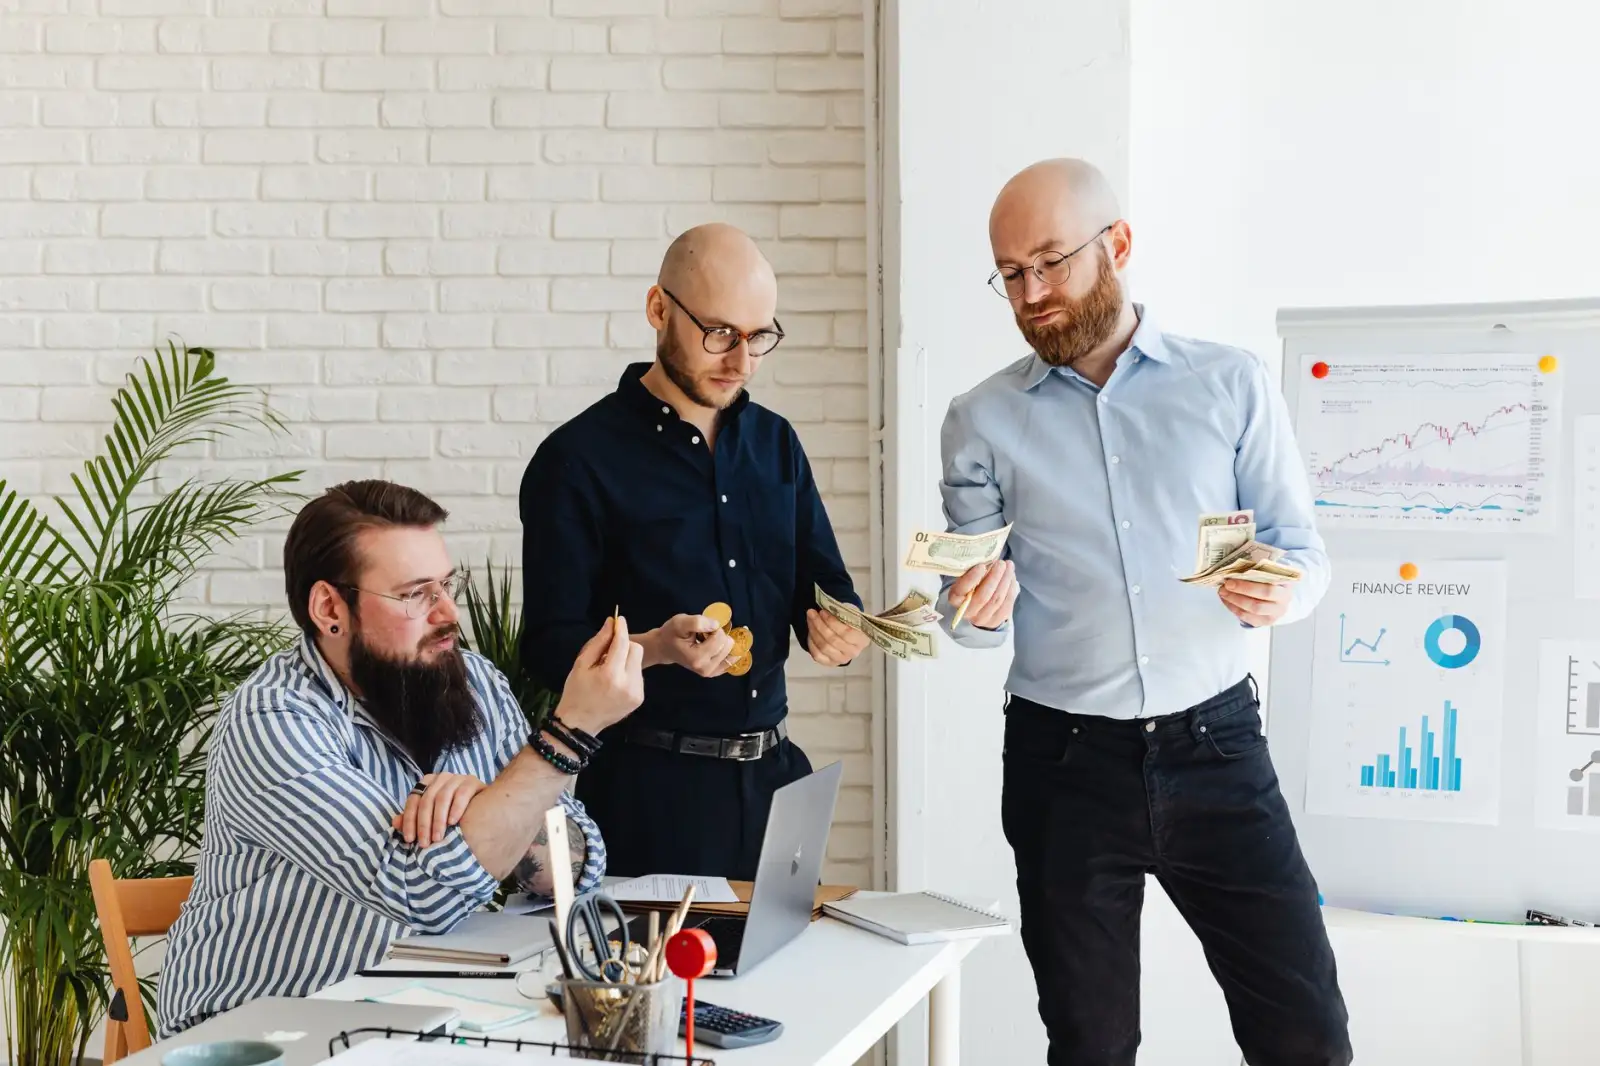
2025年全面预算管理新规要点解读与企业应对策略
预算管理新规落地,财务部门面临三重考验
2025年财政部发布的《全面预算管理操作指引(修订版)》已于一季度正式实施,新规在预算编制逻辑、执行监控频次和绩效评价维度上做了大幅调整。最直观的变化是:预算调整的审批层级上收至企业董事会,且要求每月出具预算执行差异分析报告。我们接触的多家制造业客户反馈,仅此一项就让财务团队的工作量增加了约三成。
但工作量增加只是表象。更深层的挑战在于,新规首次将“预算松弛”指标纳入合规审查范围——如果企业连续两个季度预算执行偏差率超过±8%,将被要求提交书面说明。这对习惯了“宽打窄用”的企业来说,等于把成本控制的遮羞布直接扯掉了。
预算松弛与刚性约束:一场内部博弈
预算松弛之所以普遍,根源在于业务部门与财务部门的目标错位。业务部门倾向于低估收入、高估费用,以便留出操作空间;而财务部门则希望尽可能收紧预算,确保现金流安全。新规的巧妙之处在于,它没有直接禁止松弛,而是要求在预算编制说明中明确列出每一项“风险缓冲金”的触发条件和使用上限。
这实际上是把灰色地带变成了明规则。企业需要重新设计预算编制流程,不能再沿用“上下级讨价还价”的老路。我们建议采用“二上二下”编制法,并引入滚动预测模型来对冲不确定性。注意,这里的“二下”不只是下发指标,更要下发编制假设和参数基准,让业务部门知道钱是按什么逻辑算出来的。
合规咨询视角下的三大高频违规点
从我们合规咨询团队近期处理的案例看,新规实施后企业最容易踩的坑有三个:
- 预算外支出“化整为零”——将单笔超限额支出拆分成多笔小额,试图绕过审批红线,新规已要求银行流水与预算科目逐笔勾稽。
- 预算调整理由模板化——用“市场变化”等空泛表述代替具体数据支撑,现在需要附上可比价格指数或竞品动态作为佐证。
- 绩效评价与预算脱钩——考核时只看收入完成率,不看费用控制质量,导致基层为冲业绩而牺牲成本控制。
应对这些风险,单靠财务部门的力量是不够的。企业需要建立预算管理委员会联席机制,让运营、采购、人力负责人共同参与预算执行复核,而不是等审计发现问题后再补救。这本质上是一次财务管理流程再造,涉及权限重划和系统权限调整,建议分三步推进:先梳理现有审批流,再对照新规找出差距,最后在OA系统中固化新规则。
预算管理数字化工具选型的三条建议
工具层面,很多企业还在用Excel做预算合并,这在数据量小的时候尚可应付,但新规要求的月度差异分析、敏感度测试和情景模拟,用表格函数实现起来非常吃力。我们建议优先考虑三类功能:一是预算版本自动对比,能清晰显示每一版调整的动因和审批记录;二是预实算差异的归因分析,自动将偏差分解为价格因素、销量因素和效率因素;三是与现有ERP的实时集成,避免预算数据与核算数据两张皮。
选型时不要被厂商的“AI智能预算”宣传迷惑,先问清楚:系统能否支持多维度预算编制(如按产品线、区域、项目并行)?能否在移动端完成预算审批并留痕?这两个问题答不上来的产品,大概率只是把Excel搬到了网页上。
从被动合规到主动经营:预算管理的价值跃迁
新规的出台,表面上是约束,实质上是在倒逼企业提升管理精度。那些能借助这次调整,把预算从“财务部门的数字游戏”转变为“经营决策的导航仪”的企业,反而会获得竞争优势。比如,我们在辅导一家汽车零部件企业时,帮助其将预算差异分析从月度缩短到周度,并关联了车间产能利用率数据,结果发现了一条被忽视的耗材浪费链路,仅此一项就节省了全年3.7%的制造成本。
预算管理的终极目标不是“花得准”,而是“花得值”。2025年的新规给了财务管理者一个绝佳的契机,去重新定义自身角色——从账房先生变为价值整合者。上海拖后腿如何企业管理有限公司将持续跟踪政策执行细则,为企业提供定制化的财务管理与合规咨询落地支持。建议各企业务必在二季度结束前完成内部制度修订和系统配置调整,否则下半年预算调整窗口期将面临较大的合规风险。