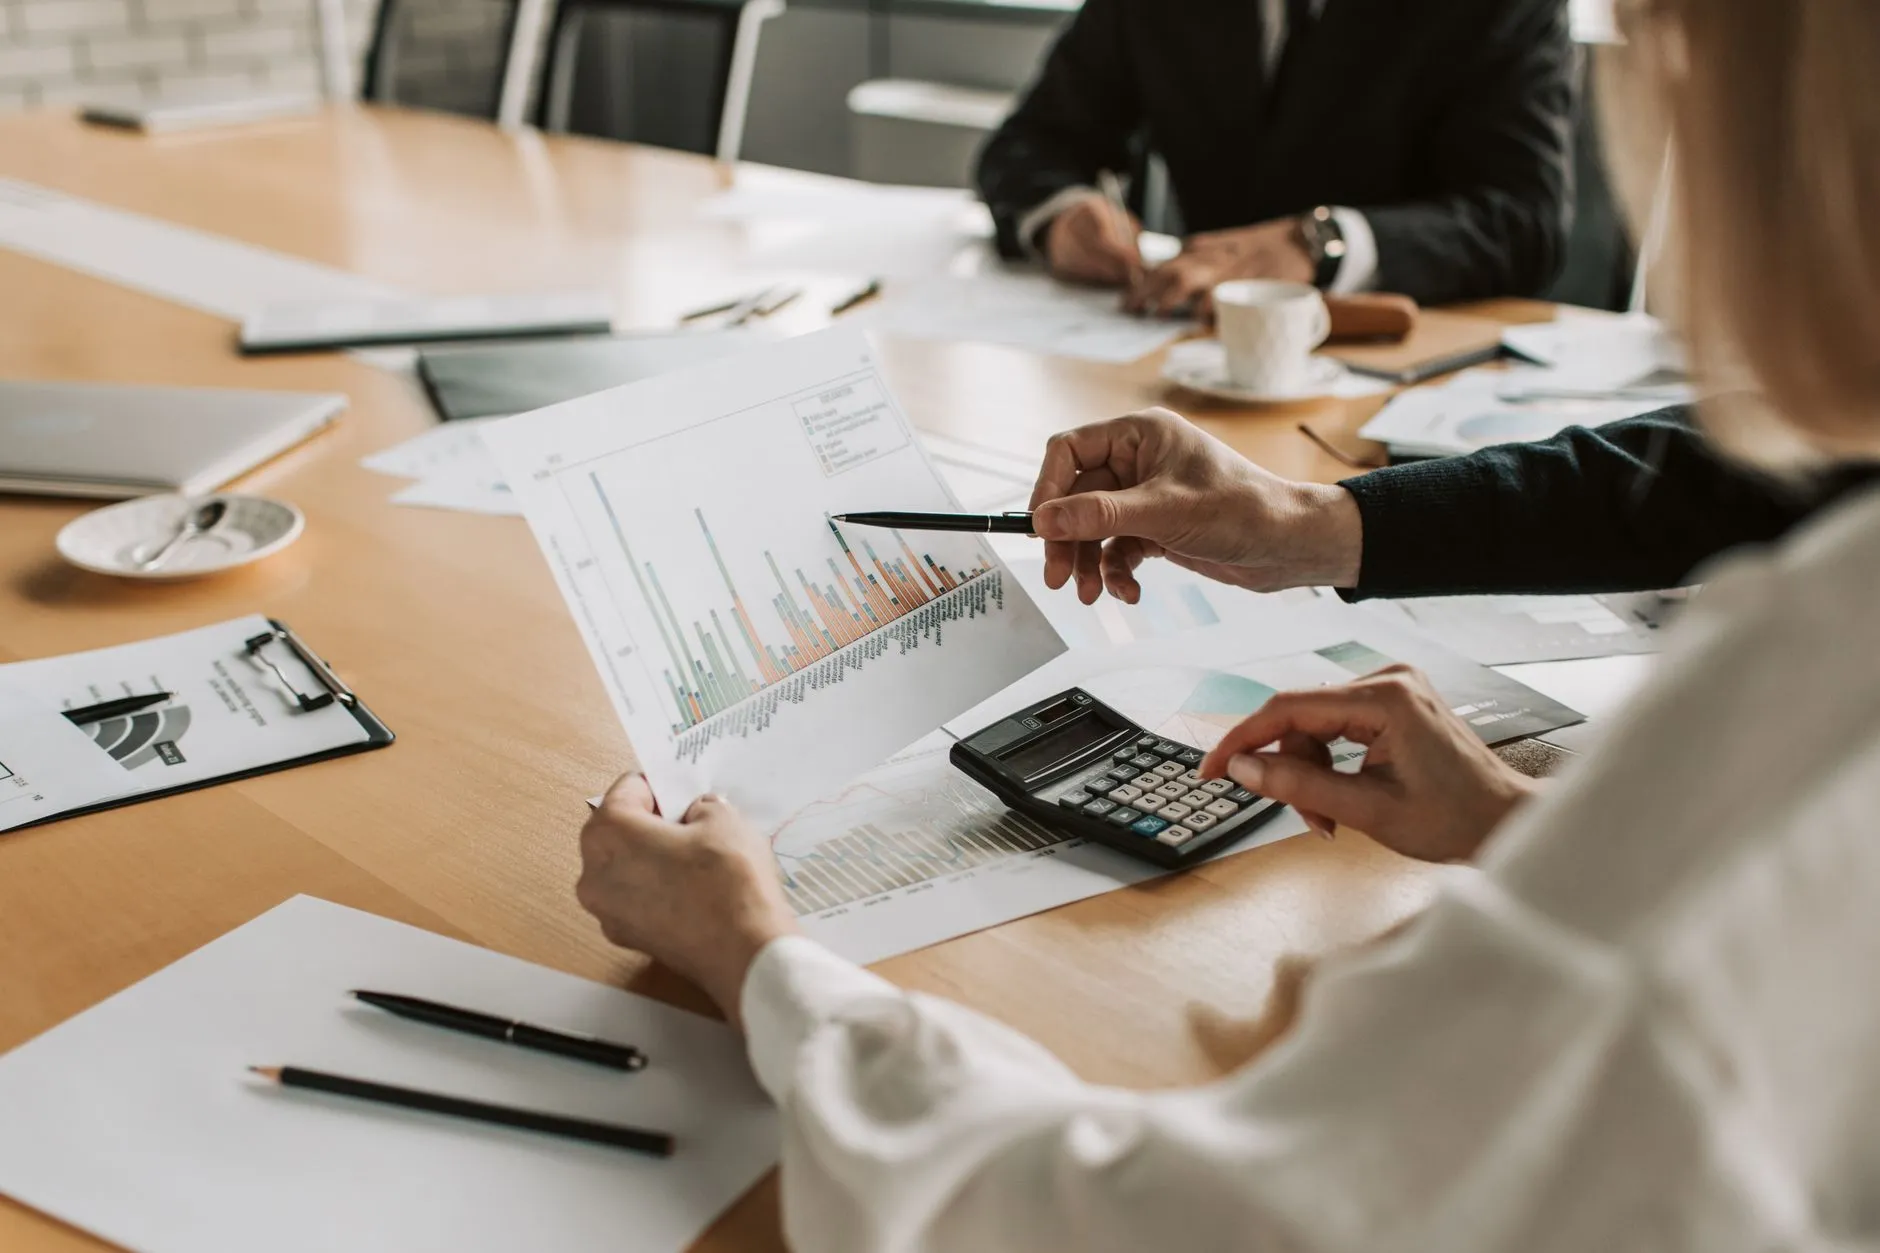
全面预算管理落地难点与合规体系建设路径解析
全面预算管理在企业实践中的落地,往往比制度设计本身困难得多。根据我们服务过的上百家制造与服务业企业的数据,超过六成企业在预算编制阶段就出现「上下博弈」——业务部门留足余量,财务部门层层削减,最终形成的预算文件既缺乏战略牵引力,又难以在年中动态调整。今天,我们从实务角度拆解预算落地的主要堵点,并探讨一套可行的合规建设路径。
预算落地为何总在「最后一公里」失速?
预算管理失效的根源,通常不在工具或表格,而在数据口径与责任归属的模糊。许多企业将预算等同于财务部的「年度预测」,忽视业务动因的量化分解。例如,销售预算未与客户分级、产品毛利结构挂钩,生产预算未联动产能利用率与损耗率,导致预算数字成为空中楼阁。更棘手的是,预算调整流程往往缺乏明确的触发条件与审批权限矩阵,一旦市场波动,预算便沦为「僵化的数字游戏」。
从技术角度看,预算编制粒度是另一个关键参数。我们建议将费用科目拆解至「部门×项目×月度」三级维度,并建立与ERP系统对接的映射规则。以一家中型贸易企业为例,将差旅费按客户区域、拜访频次、单次标准三项参数建模后,预算偏差率从原先的±18%收窄至±6%以内。这并非依赖更复杂的软件,而是依靠财务管理与业务语言的深度翻译。
成本控制与预算执行的联动机制
预算管理不能孤立运行,它必须与日常的成本控制动作形成闭环。实践中,我们倾向于推行「月度经营分析会+滚动预测」双轨制:每月10日前,财务输出上月实际与预算的偏差分析,重点标注超支超过8%的科目;同时,业务部门提交未来三个月的滚动预测,作为预算调整的依据。这种机制将成本控制从「事后核算」前移至「事中干预」,有效避免了年底突击花钱或硬性砍单的极端情况。
在此过程中,合规咨询的价值尤为凸显。预算调整是否履行了必要的内部审批?超预算支出是否有对应的授权记录?这些细节在审计中极易引发合规风险。我们曾协助一家连锁零售企业梳理预算外支出审批流程,将原有「口头批准、事后补单」的陋习,改为系统内的「预算外申请单+分级授权+财务复核」线上闭环,仅此一项就减少了约三成的不合规支出。
- 预算编制:采用零基预算与增量预算混合模式,对变动成本项(如促销费、物流费)实施零基审核;
- 执行监控:设定软性(预警线80%)与硬性(控制线100%)双重阈值,杜绝超支;
- 考核评价:将预算准确率纳入部门绩效权重(建议占15%-20%),而非仅考核节约额。
常见问题与实务应对
问:预算外支出频繁,如何平衡灵活性与严肃性?
答:建议设定「授权额度分层」——单笔1万元以下由部门负责人审批,1-5万元需财务总监会签,超过5万元必须上经营决策委员会。同时,每季度统计预算外支出占比,若超过总预算的5%,就需要检讨预算编制的颗粒度是否过粗。
问:业务部门认为预算束缚了市场反应速度,怎么破?
答:关键在于建立「预算调整的快速通道」。例如,对因新客户开拓产生的专项费用,允许在预算总额不变的前提下,通过科目间调剂快速放行。
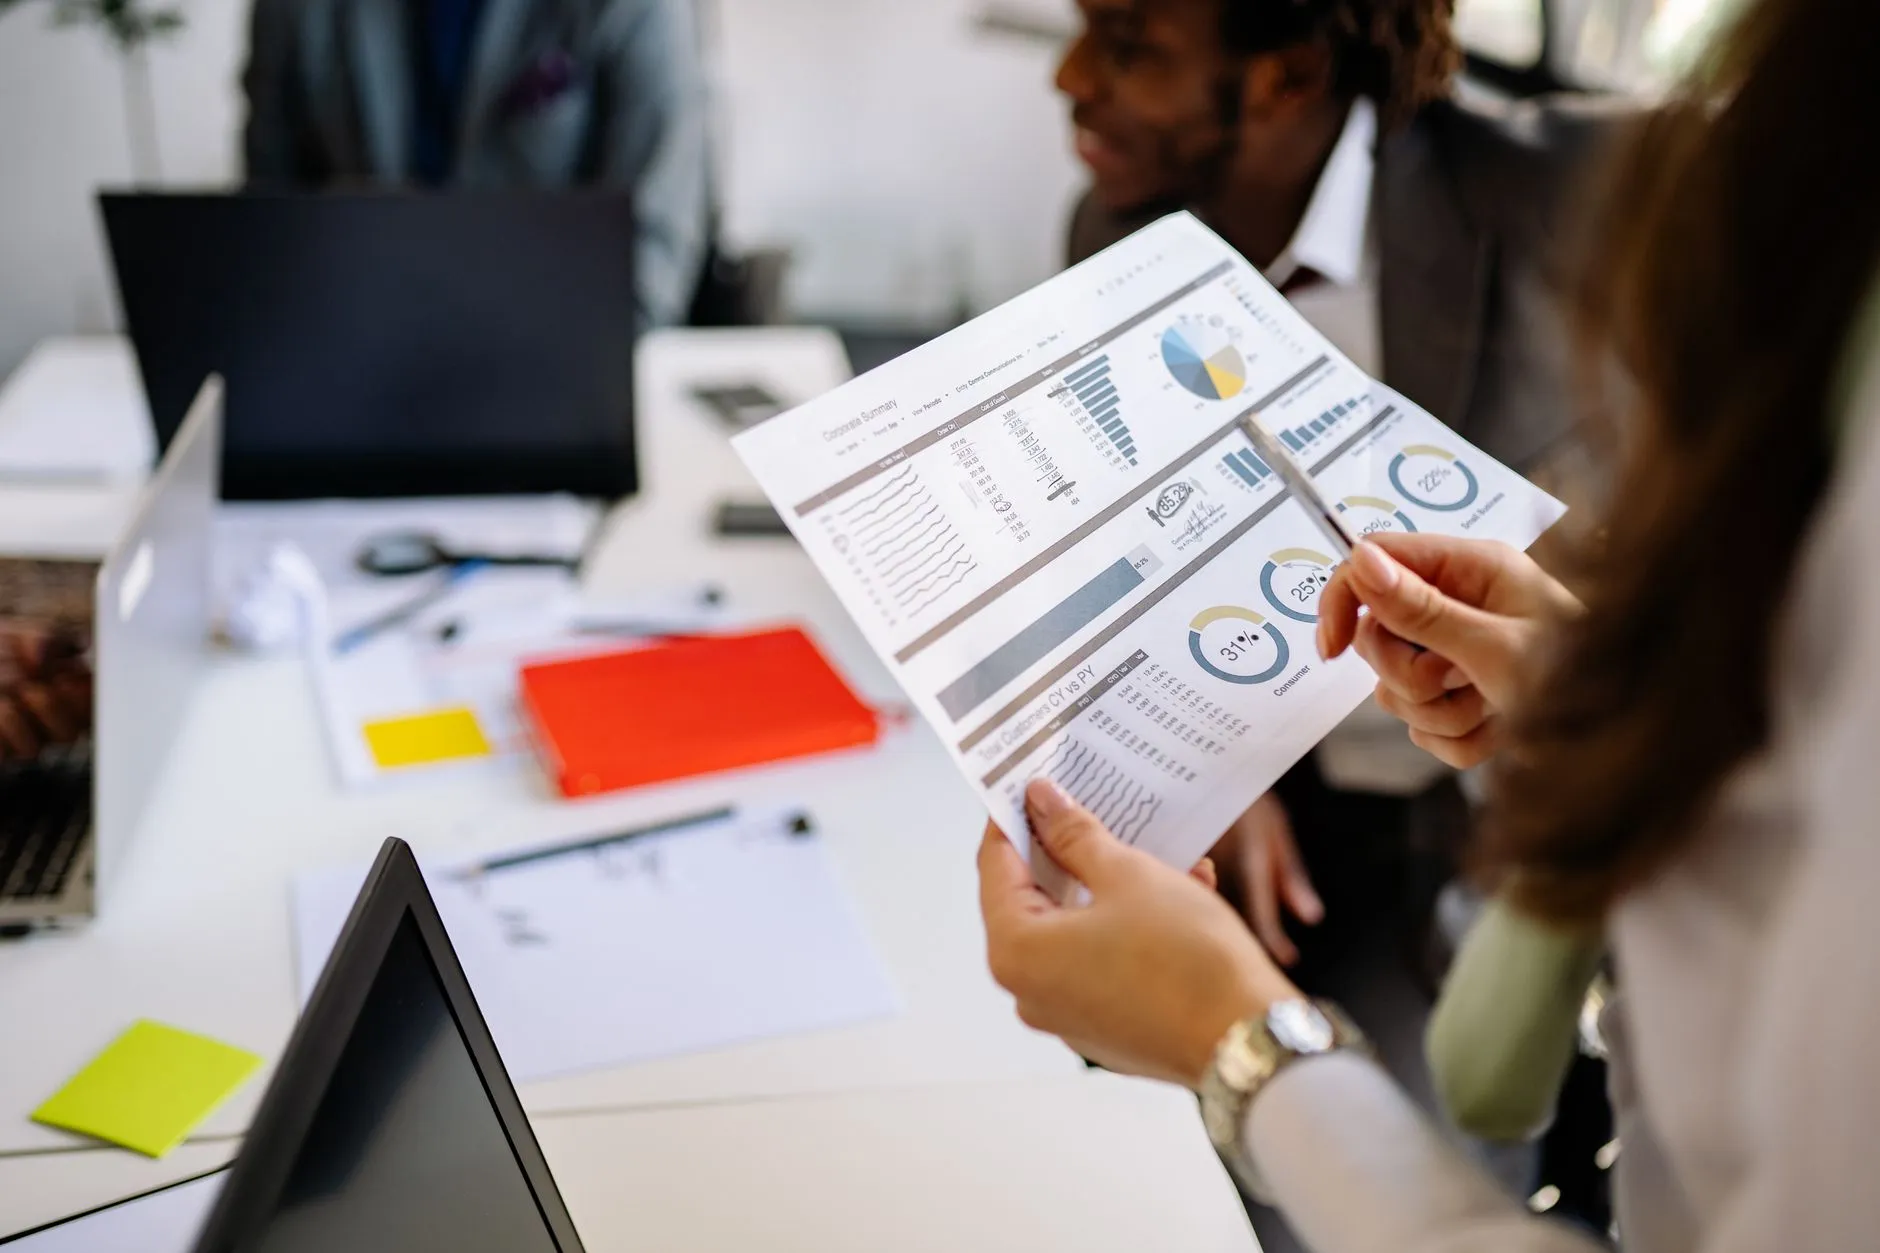
值得强调的是,全面预算管理的最终目标并非「不出偏差」,而是通过偏差分析反哺经营决策。当预算体系能够清晰回答「为什么超支、哪些投入值得追加、哪些资源应该撤离」时,它才真正成为战略落地的工具。而这一切,都离不开一套与公司治理结构匹配的合规框架——从授权制度、审批留痕到内部审计,每一环节都需要有章可循。
对于正在推进预算变革的企业,我们的建议是:不要追求一步到位的「完美预算」,而是先搭建一个可迭代的预算骨架,再通过每季度的复盘持续打磨数据模型与流程节点。财务管理与成本控制能力的提升,从来都是螺旋式上升的过程。若您所在的团队正面临预算落地的具体困惑,欢迎与上海拖后腿如何企业管理有限公司的顾问团队深入交流,我们将基于行业基准数据与实战案例,为您提供可落地的合规咨询与流程优化方案。