企业财务管理数字化转型:全面预算管理与合规咨询的协同落地路径
日期:2026-09-16
标签:财务管理,成本控制,预算管理,合规咨询
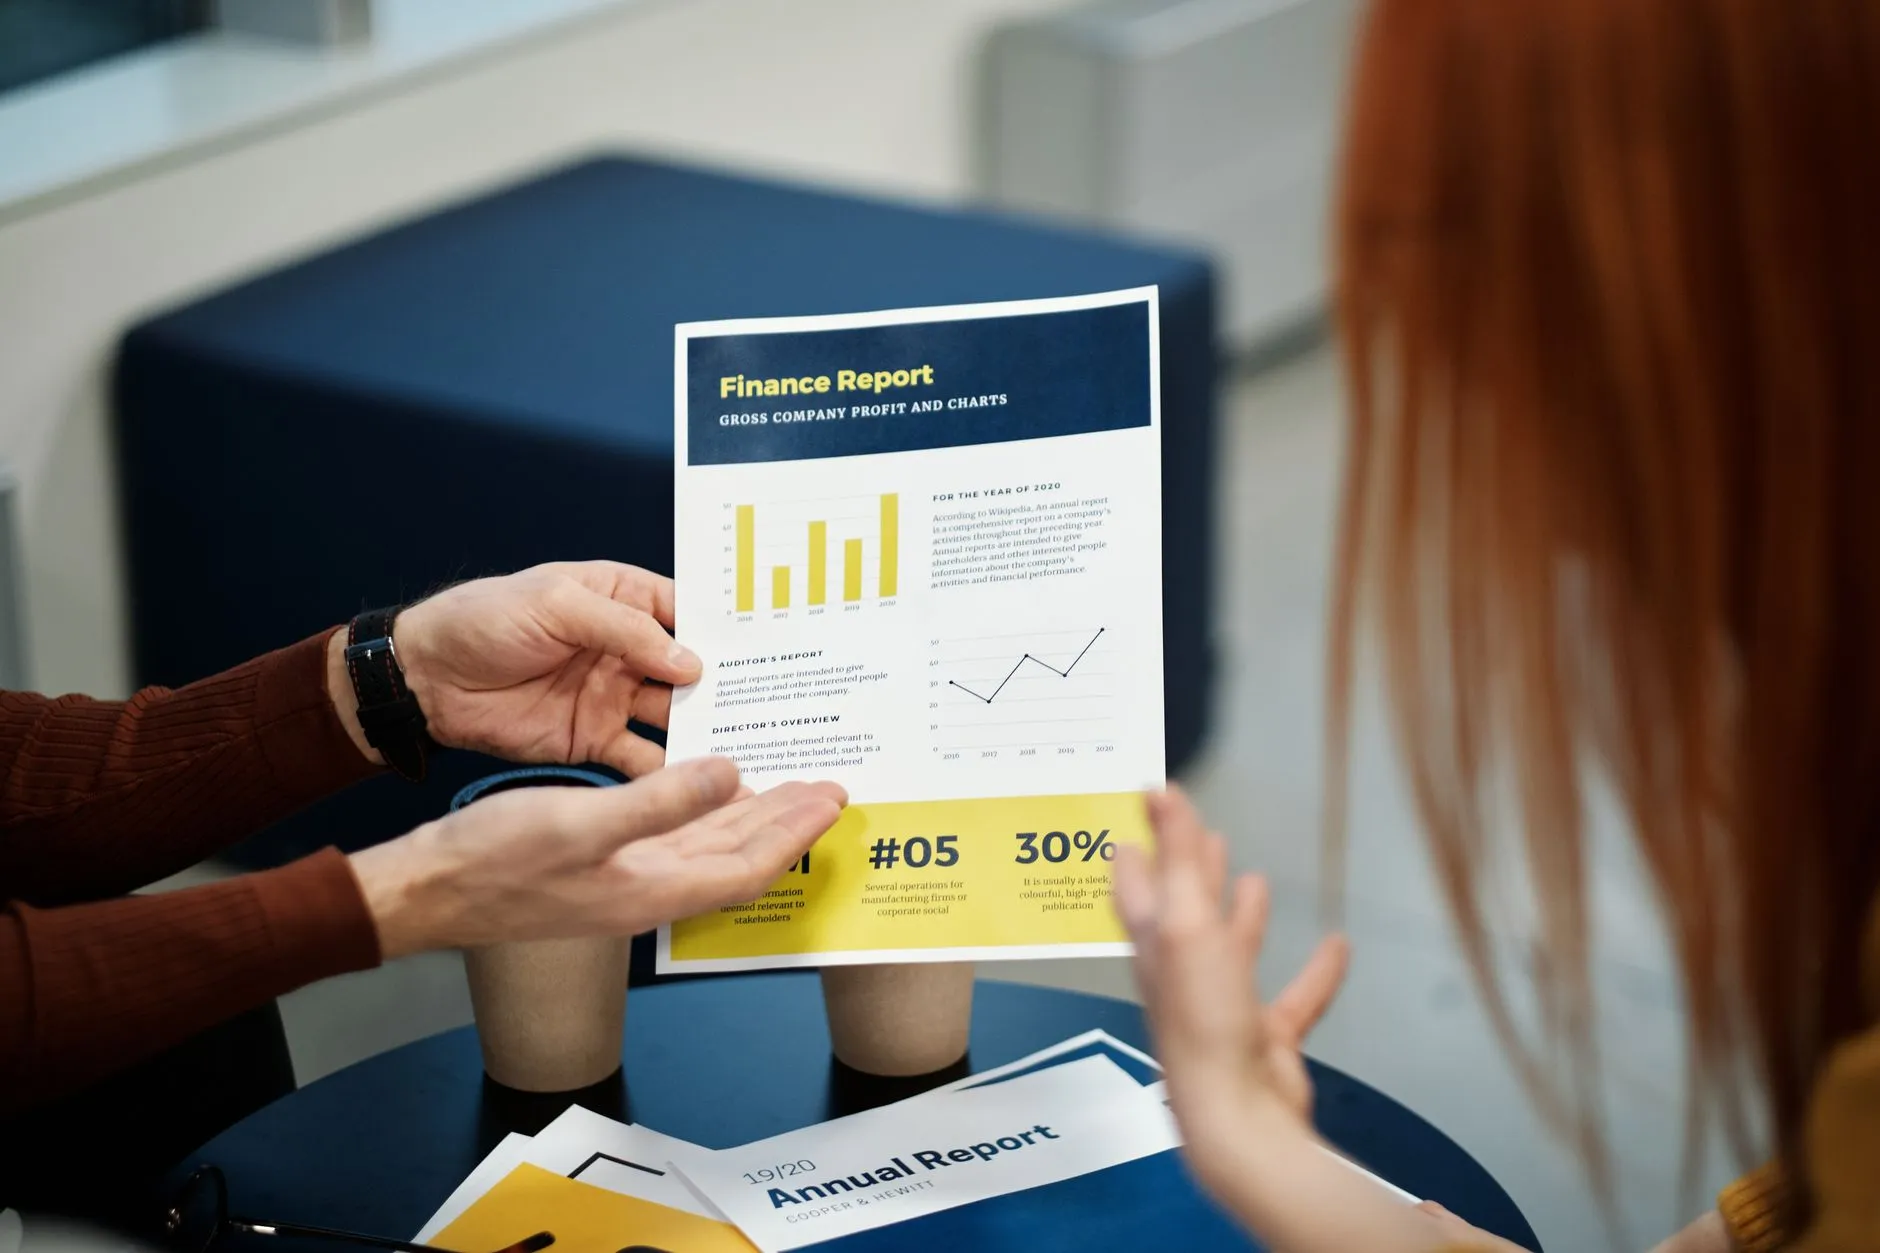
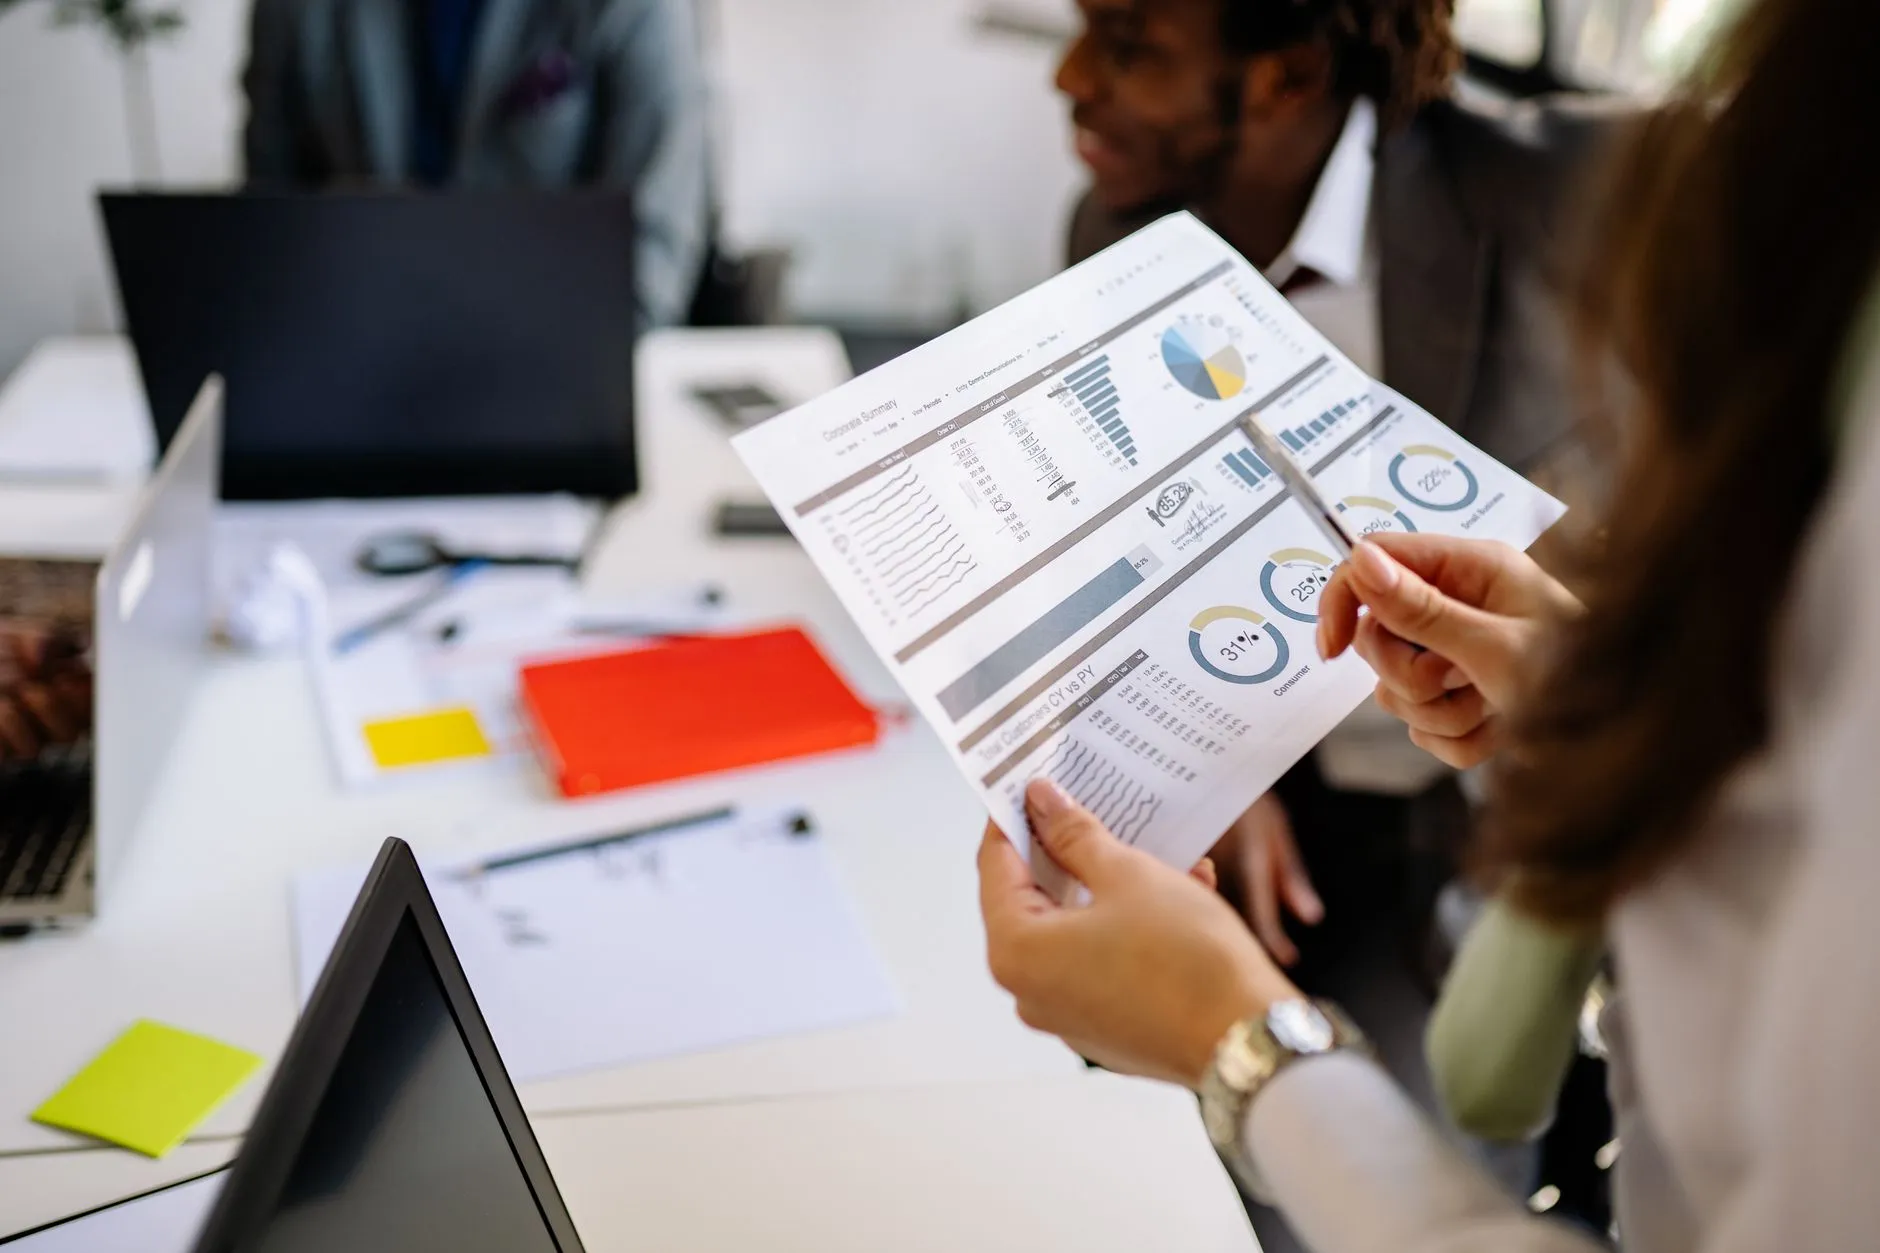
2024年以来,不少企业发现传统财务管理模式已经跟不上业务节奏——预算编制靠Excel层层汇总,成本控制滞后于实际支出,合规咨询往往在风险暴露后才介入。问题不在于团队不努力,而在于财务管理的底层逻辑需要从"事后核算"转向"事前协同"。
预算管理与合规咨询为何总是"两张皮"?
多数企业的预算管理由财务部门主导,而合规咨询归口法务或外部机构,两者在数据口径、时间节点上天然错位。预算编制时假设业务合规,合规审查时又不参考预算约束,导致执行阶段频繁出现"预算内但违规"或"合规但超支"的尴尬局面。
数字化工具的价值在于打通这两个孤岛。通过统一数据中台,预算科目可以与合规规则库建立映射关系——比如某笔营销费用在提交预算申请时,系统自动校验是否触及反商业贿赂条款,从源头降低返工率。
协同落地的三个关键动作
真正跑通协同,需要从流程而非工具入手:
- 建立联合编制机制:每季度由财务、法务、业务三方共同滚动更新预算假设与合规红线,形成成本控制的共识基线
- 嵌入实时校验规则:在费控系统中预置合规标签,报销或采购申请触发阈值时自动拦截并推送合规咨询建议
- 设计差异化的审批流:低风险、预算内事项走快速通道;高风险或超预算事项强制进入合规评估节点
一组值得参考的对比数据
根据对长三角地区30家制造与贸易企业的调研,实施预算-合规协同数字化后:
- 预算编制周期从平均14天缩短至5天,压缩幅度约64%
- 因合规问题导致的预算调整次数下降约47%
- 年度成本控制目标达成率从72%提升至89%
这些数字背后不是简单的系统替换,而是财务管理职能从"记账者"向"业务伙伴"的位移。
落地节奏建议分三步走:先跑通一个业务单元的预算-合规联动,验证规则库的误报率;再将合规模块接入成本控制的核心科目;最后把合规咨询的触发点前移到预算申请环节。整个过程不必追求大而全,关键是让财务、法务、业务在同一套数据语言下对话。