全面预算管理在中小企业落地难?可能是这几个环节出了问题
很多中小企业老板对全面预算管理有个误解:觉得那是大公司才玩得转的东西,自己几十号人、几千万营收,搞预算就是给自己套枷锁。但实际观察下来,问题往往不在"要不要搞",而在"怎么搞"——落地失败的案例里,八成以上是几个关键环节脱了节。
预算编制:别让财务一个人扛
最常见的翻车场景是:财务部关起门来憋出一套预算表,发给业务部门签字确认,业务负责人看都不看就签了。这种预算从第一天起就注定执行不下去,因为它跟一线实际脱节。全面预算管理的起点应该是战略目标拆解,而不是财务科目填空。销售预算要由销售负责人主导,生产预算要由生产端提供工时和物料数据,财务的角色是搭建框架、统一口径、做平衡校验。
另一个技术细节是编制方法的选择。增量预算法省事但容易养懒人,零基预算法彻底但耗时。对中小企业而言,混合策略更务实:固定费用用增量法快速过,变动费用和项目性支出用零基法逐项审视。
执行监控:月度复盘比年度考核有用
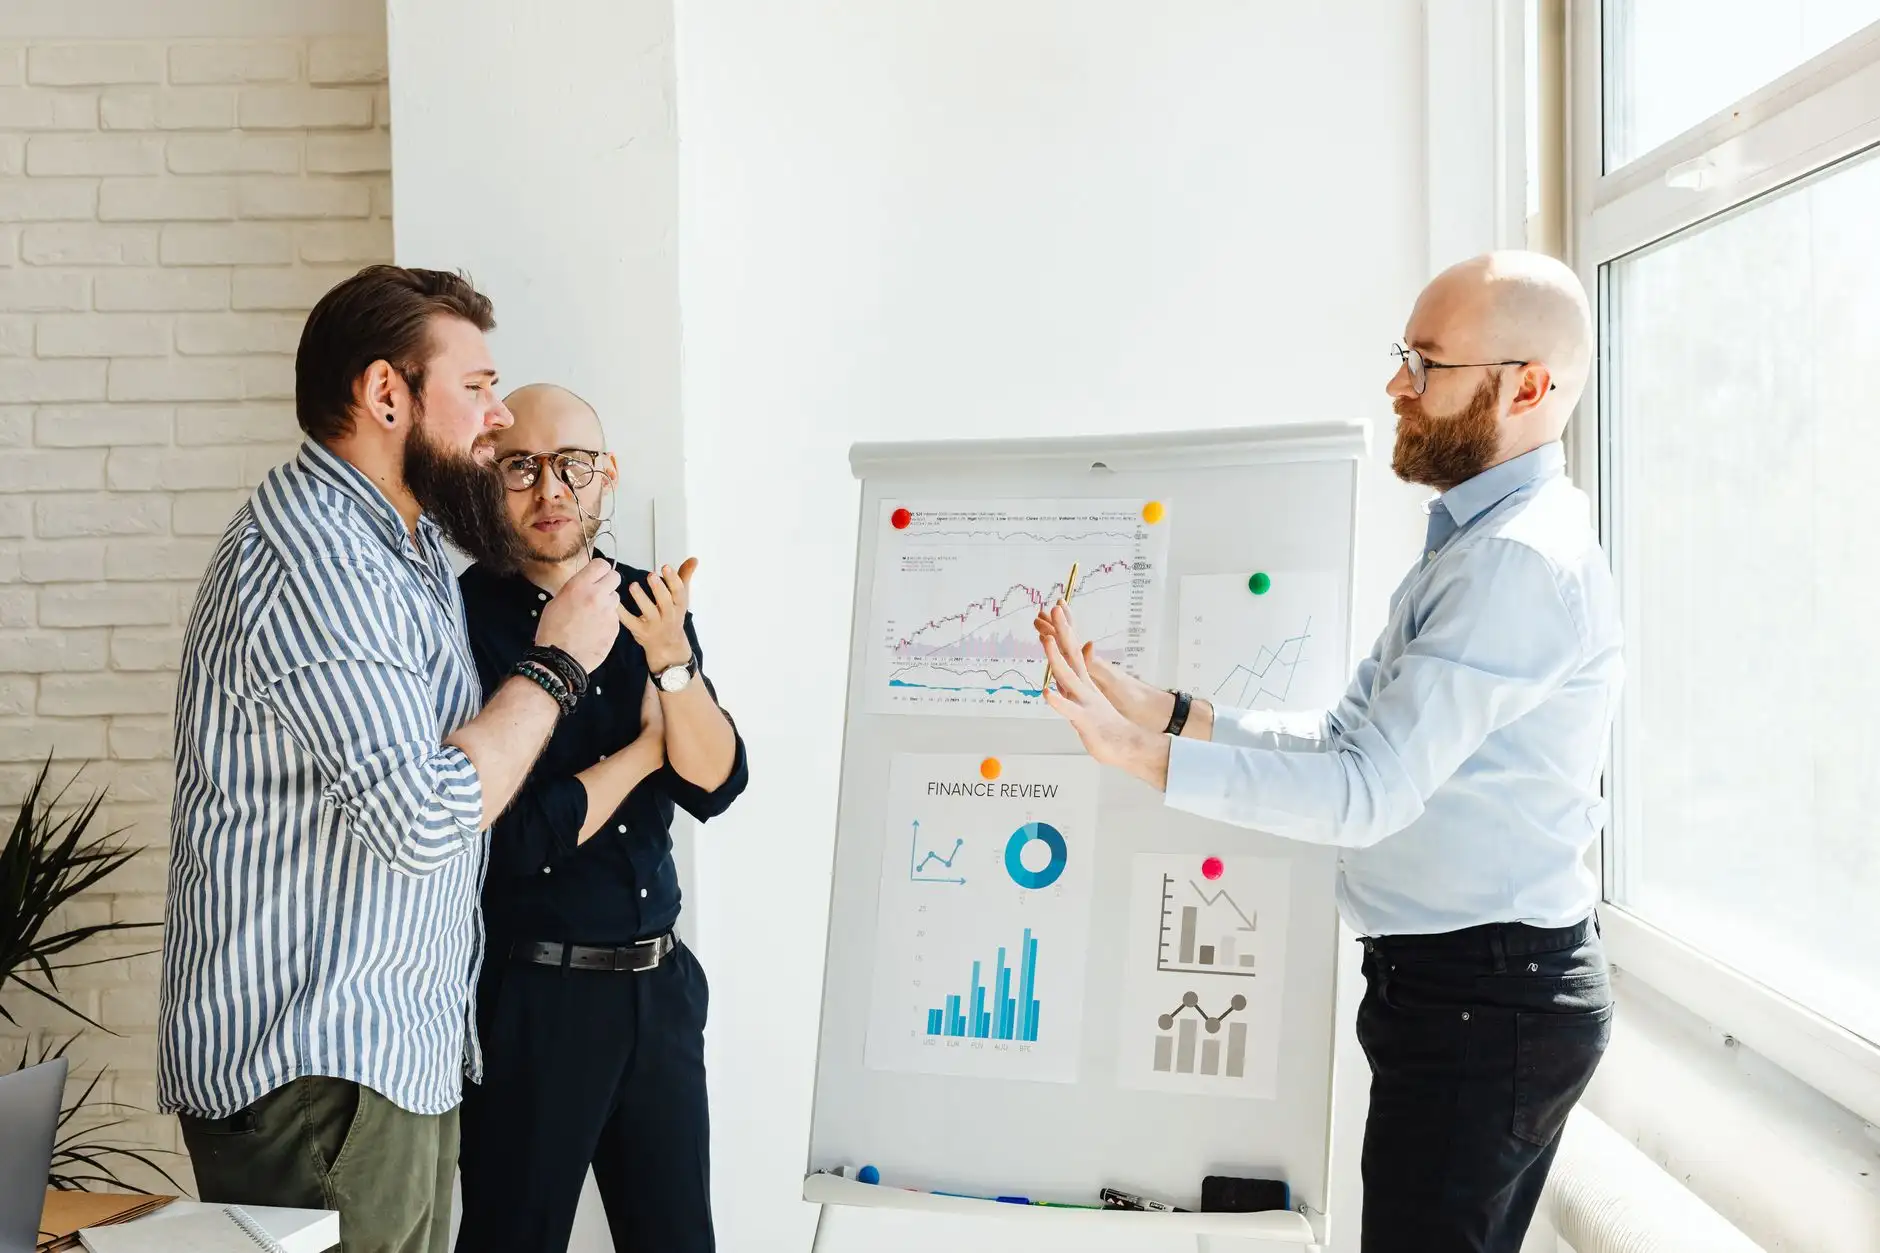
预算执行的最大敌人是"平时不管、年底算账"。等到12月发现费用超了30%,这时候砍什么都已经来不及。有效的做法是建立月度预算执行分析机制,重点看三个指标:
- 预算达成率——实际收入/费用与预算的偏差百分比
- 偏差原因分类——是市场变化、执行不力还是预算本身不合理
- 滚动预测调整——基于最新情况修正未来3个月的预期
这套动作不需要复杂的ERP系统,一张Excel模板加每月两小时的复盘会就能跑起来。关键在坚持,而不是工具多高级。
成本控制与合规的平衡点
中小企业做成本控制时容易走极端——要么一刀切全砍,要么只盯着差旅费和办公用品这种边角料。真正有效的成本控制应该区分战略性成本和非战略性成本。研发投入、核心人才薪酬属于战略性成本,砍了伤筋动骨;而冗余的审批流程、重复的供应商、低效的会议属于非战略性成本,该优化就优化。
与此同时,合规咨询的价值在预算管理中常被低估。发票合规、税务筹划、社保基数这些看似跟预算无关的环节,一旦出问题,罚款和滞纳金会直接击穿全年预算。建议在编制阶段就引入合规视角,把潜在风险成本预提出来。
我们服务过一家做工业配件的客户,年营收8000万左右,之前预算年年做、年年废。后来把编制权下放到各业务单元,财务只负责合并和偏差分析,同时把月度复盘会从"财务汇报"改成"业务自述+财务点评"。半年后,财务管理的响应速度明显提升,费用偏差从原来年底的±25%收窄到月度的±8%以内。
全面预算管理在中小企业落地,核心不是制度有多完美,而是预算管理的闭环有没有跑通——编制有业务参与、执行有月度跟踪、偏差有归因分析、调整有滚动机制。这四个环节咬合住了,预算就从"财务的表格"变成"管理的工具"。