企业财务管理咨询服务如何助力制造型企业优化资金使用效率
制造型企业的资金周转困境,往往不是"没钱"这么简单。原材料备货占款、应收账款周期拉长、设备折旧与产能错配,这些环节相互咬合,任何一处松动都可能拖垮现金流。财务管理咨询服务的价值,恰恰在于用外部专业视角重新梳理这套资金流转系统,让每一笔钱在正确的时间出现在正确的位置。
资金效率低下的三个隐蔽源头
多数制造企业管理者能感知到"资金紧张",却难以定位具体失血点。根据我们的项目经验,问题通常集中在以下层面:
- 存货与生产计划脱节:为应对交期压力超额备料,导致原材料库存周转天数远超行业均值,大量流动资金沉淀在仓库里。
- 应收账款缺乏分级管理:客户信用体系形同虚设,大客户账期一延再延,却没有对应的催收策略和坏账预警机制。
- 预算管理流于形式:年度预算编制后束之高阁,实际支出与预算科目之间缺乏动态比对,费用超支往往到季度末才被发现。
财务管理咨询的介入路径
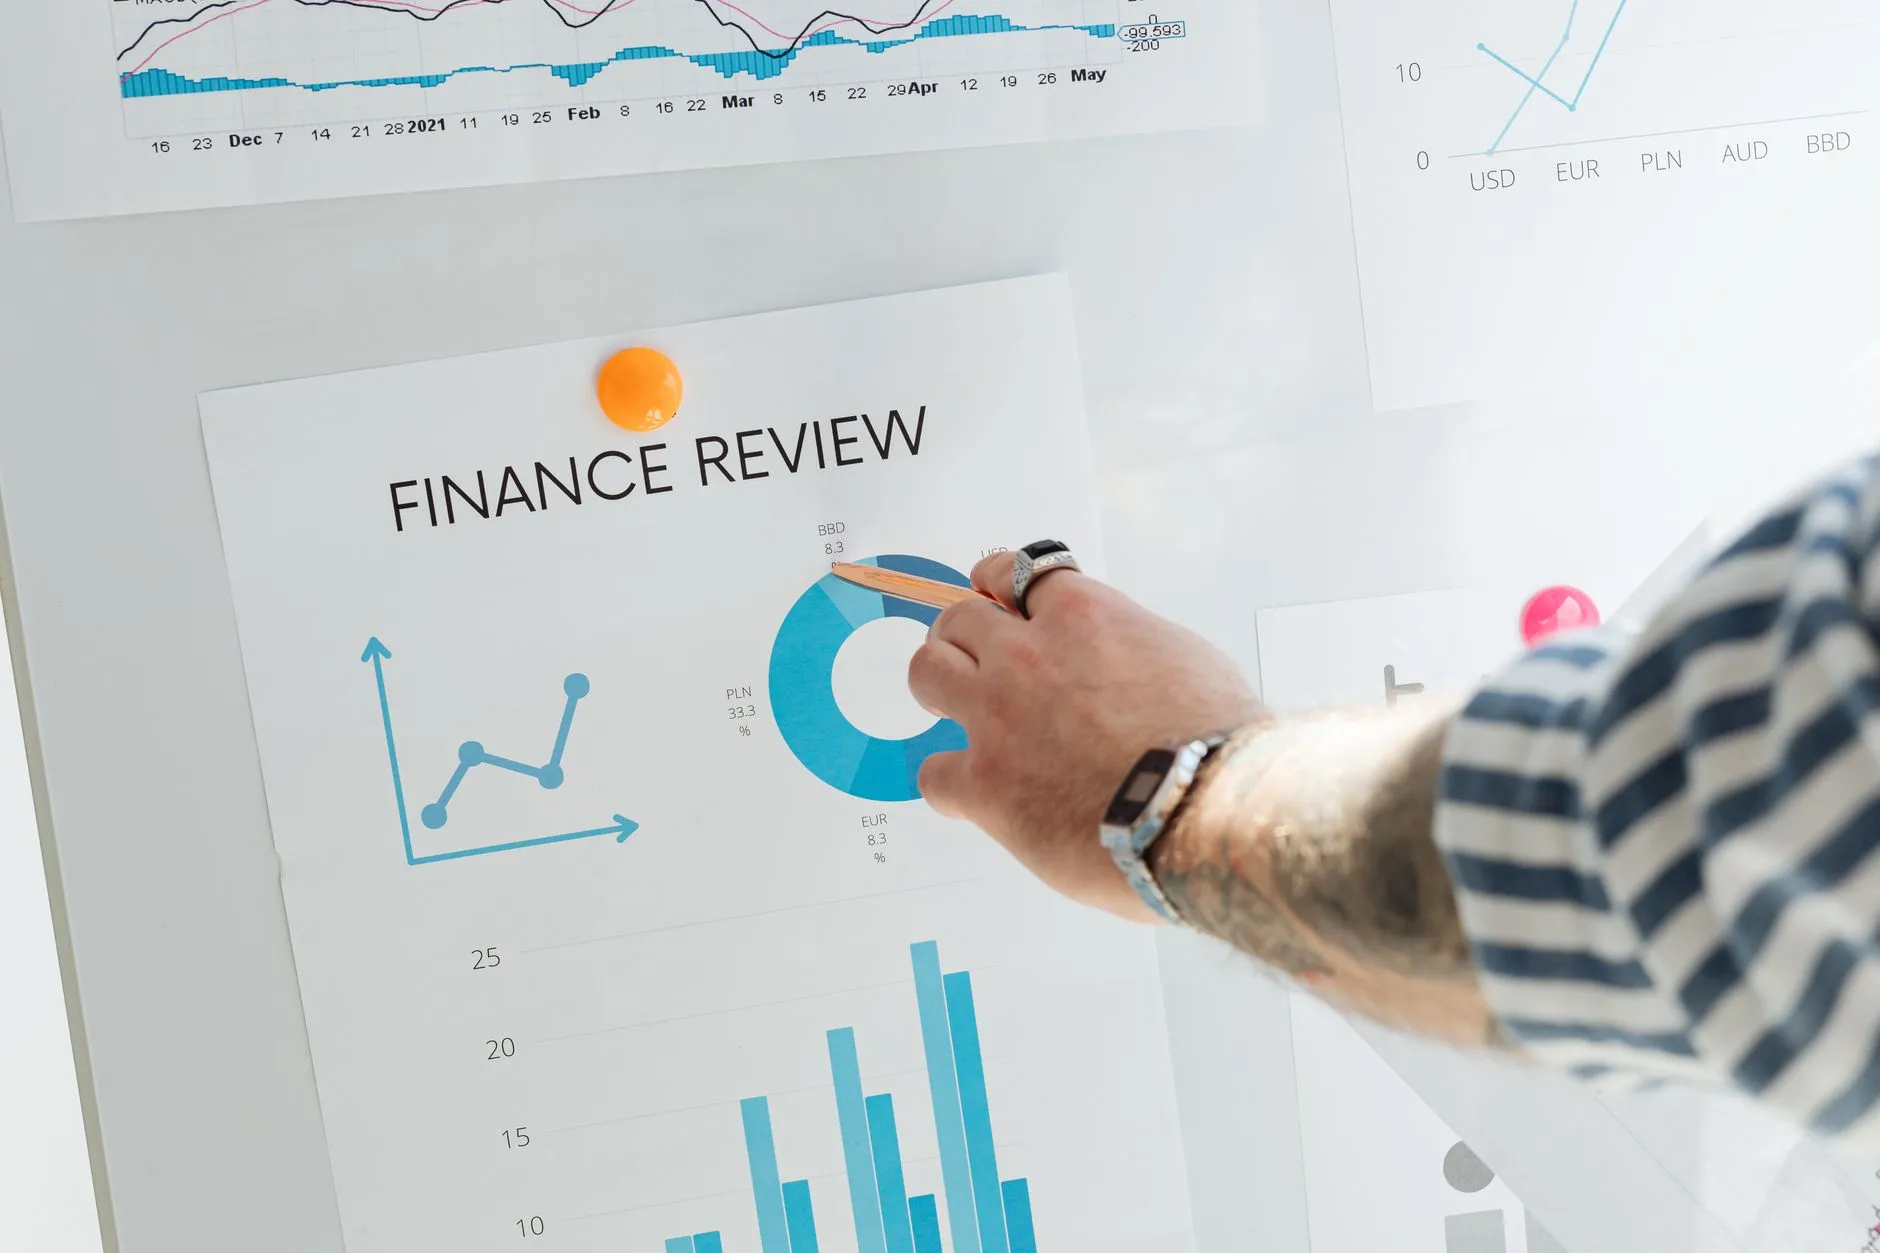
专业咨询服务不会一上来就谈"降本",而是先做资金流全链路诊断。具体方法包括:绘制现金转换周期图谱,识别从采购付款到销售回款之间的时间差;建立滚动资金预测模型,按周甚至按日模拟未来3个月的现金缺口;对成本控制环节进行作业成本法拆解,区分增值作业与非增值作业。
在预算管理层面,我们通常建议制造企业从传统的年度固定预算转向"滚动预算+弹性预算"组合。前者按季度滚动更新,后者将变动制造费用与产量挂钩,避免淡季预算冗余、旺季预算不够用的尴尬。
合规咨询则是另一条容易被忽视的防线。发票管理不规范、关联交易定价随意、环保与安全投入的税务处理不当,这些合规漏洞不仅带来罚款风险,更会直接侵蚀利润空间。
一个真实的改善案例
江苏某精密零部件制造商,年营收约2.8亿元,账面利润率尚可,但经营性现金流连续三个季度为负。我们介入后发现:其前五大客户平均账期为127天,而应付账款平均账期仅68天,中间的缺口全靠短期借款填补。通过重新设计客户信用评级模型、引入供应链金融工具、并对低毛利产品线实施成本控制专项,该企业6个月内将现金转换周期从94天压缩至61天,释放流动资金约1800万元。
这个案例的关键不在于某个单点技巧,而在于把财务管理、成本控制、预算管理和合规咨询四个模块打通,形成一套联动的资金治理机制。制造型企业的资金效率提升,从来不是财务部门一个部门的事,它需要采购、生产、销售、财务四方在同一套数据语言下协同。
上海拖后腿如何企业管理有限公司在制造行业财务管理咨询领域积累了多类场景的实操经验,从资金诊断到方案落地,我们更关注改善动作能否嵌入企业日常运营节奏。如果您的企业正面临库存高企、回款迟缓或预算失控的困扰,不妨从一次资金流健康检查开始。