全面预算管理落地路径:从编制到执行的控制要点分析
全面预算管理在多数企业里沦为“财务部门自嗨”的年度仪式,并非预算工具本身失灵,而是落地路径上存在系统性脱节。编制时轰轰烈烈,执行时松松垮垮,分析时马马虎虎——这套流程若不重构,预算永远只是Excel里的数字游戏。上海拖后腿如何企业管理有限公司在服务上百家中小企业后发现,真正的控制要点不在模板,而在编制逻辑与执行反馈的咬合度。
编制环节:让预算从“拍脑袋”转向“业务驱动”
预算编制最致命的错误,是财务部关起门来基于历史数据线性外推。成熟的做法是建立“业务-财务双向通道”:销售端提供客户分层预测(老客复购率、新客转化周期),生产端给出产能利用率与物料价格波动区间,财务再将这些变量折算成现金流与利润表。举个真实案例——某制造业客户曾因忽略原材料采购的季度性溢价,导致年度预算偏差率达23%。引入供应商价格指数联动机制后,预算准确度提升至92%。
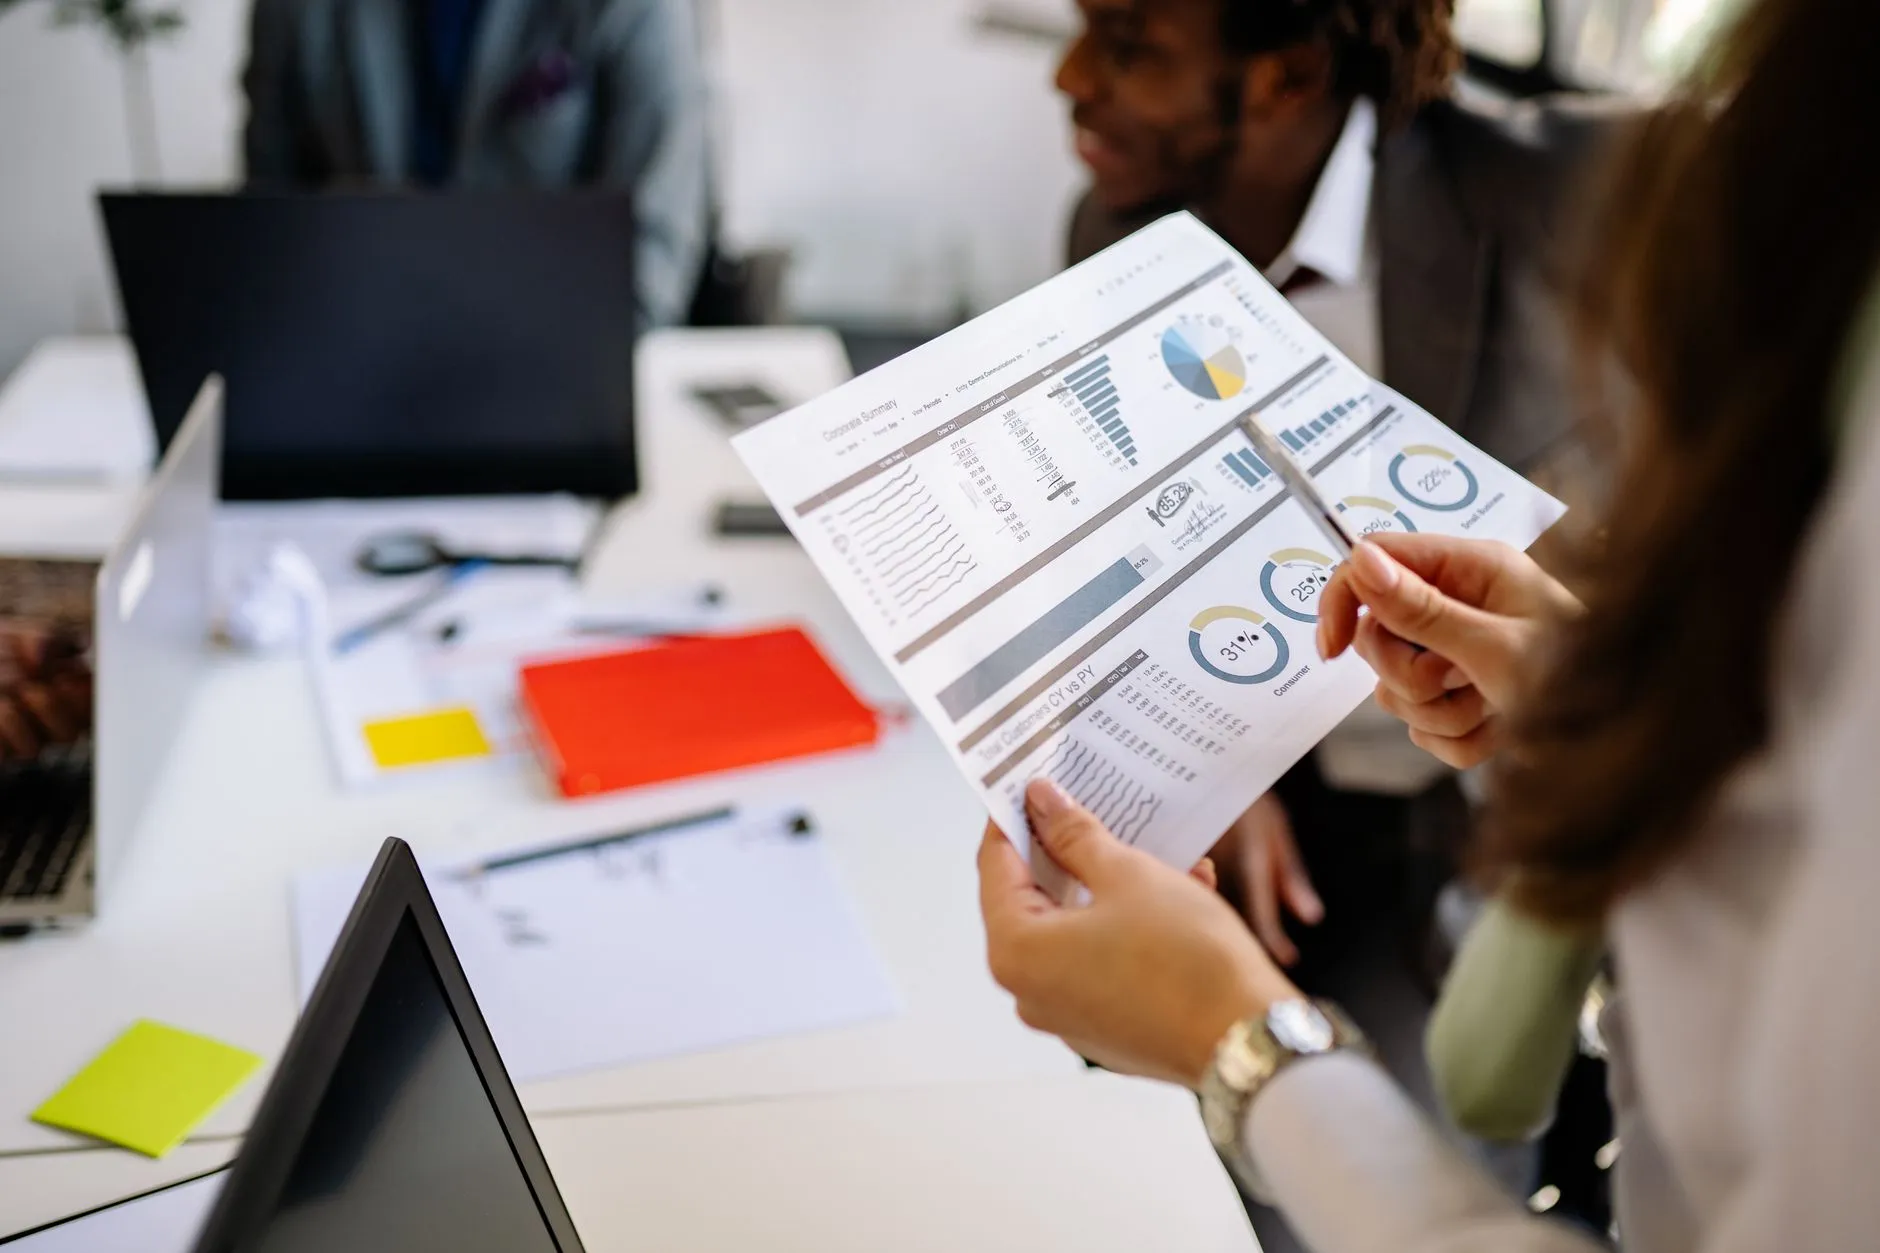
这里的关键动作是设置“预算编制容错阈值”。比如收入项允许±5%的偏差,成本项允许±3%,超出阈值必须重新提交业务假设说明。别小看这道工序,它逼着业务部门把“大概”“可能”换成具体客户名和订单号。财务管理在此刻不是核算,而是业务语言的翻译器。
执行控制:滚动预测比刚性指标更抗风险
预算一旦定稿就锁死,是另一个常见误区。市场环境瞬息万变,滚动预测(Rolling Forecast)才是执行层的核心抓手。具体做法是:每季度末对未来四个季度重新预测一次,将实际数据与预测数据对比,差异率超过8%的科目必须出具书面解释。这套机制下,预算不再是考核的“紧箍咒”,而是经营决策的参照系。
成本控制在这里要动真格——不是砍费用,而是区分“战略性支出”与“运营性支出”。比如研发投入属于前者,即便超预算也应绿灯放行;差旅费、办公耗材属于后者,需执行“月度零基审批”。我们服务的一家贸易企业,通过这种分类管控,在不影响业务增长的前提下,年度运营成本压缩了17%。
合规咨询嵌入:预算流程的隐形护城河
预算管理一旦涉及跨部门利益博弈,就容易出现“账外账”或费用挂靠等合规风险。此时合规咨询必须前置介入——尤其在预算调整授权、超支审批权限、关联交易定价这三个环节。比如,设定“单笔超预算10%或累计超预算5%必须触发合规复核”的红线,能有效防止预算被架空。
值得强调的是,预算系统与ERP(企业资源计划系统)的对接程度决定了控制效率。若预算数据与采购订单、费用报销单实时联动,系统能自动拦截超预算申请,而非事后追认。我们技术团队实测过:打通后,审批流平均耗时从4.2天降至1.8天,且人为干预导致的费用偏差归零。
回到开头那个案例——该客户在引入滚动预测、分类成本管控和合规前置三重机制后,第二年度预算执行偏差率从±11%收窄至±3.5%,管理层终于能在季度经营会上讨论“下季度怎么打”,而非“上季度钱花哪了”。
预算管理的本质,是让企业从“事后解释”走向“事前设计”。编制时较真,执行时灵活,合规时强硬——三者缺一不可。若你的团队正困于预算编制与执行的断层,不妨从上述三个切入口逐一排查,哪怕只落实其中两点,年度财务管理的颗粒度也会显著改观。