上海企业财务管理新趋势:全面预算管理如何驱动资金使用效率提升
日期:2026-09-26
标签:财务管理,成本控制,预算管理,合规咨询
2024年以来,上海不少中型企业在季度经营复盘中发现一个共性难题:营收增长并未带来现金流同步改善,账面利润与可用资金之间的缺口持续扩大。这一现象背后,往往指向同一个管理短板——预算管理未能与资金调度形成闭环。全面预算管理正在从"财务部门的报表工具"转变为驱动资金使用效率的核心引擎。
从"编预算"到"用预算":管理逻辑的转变
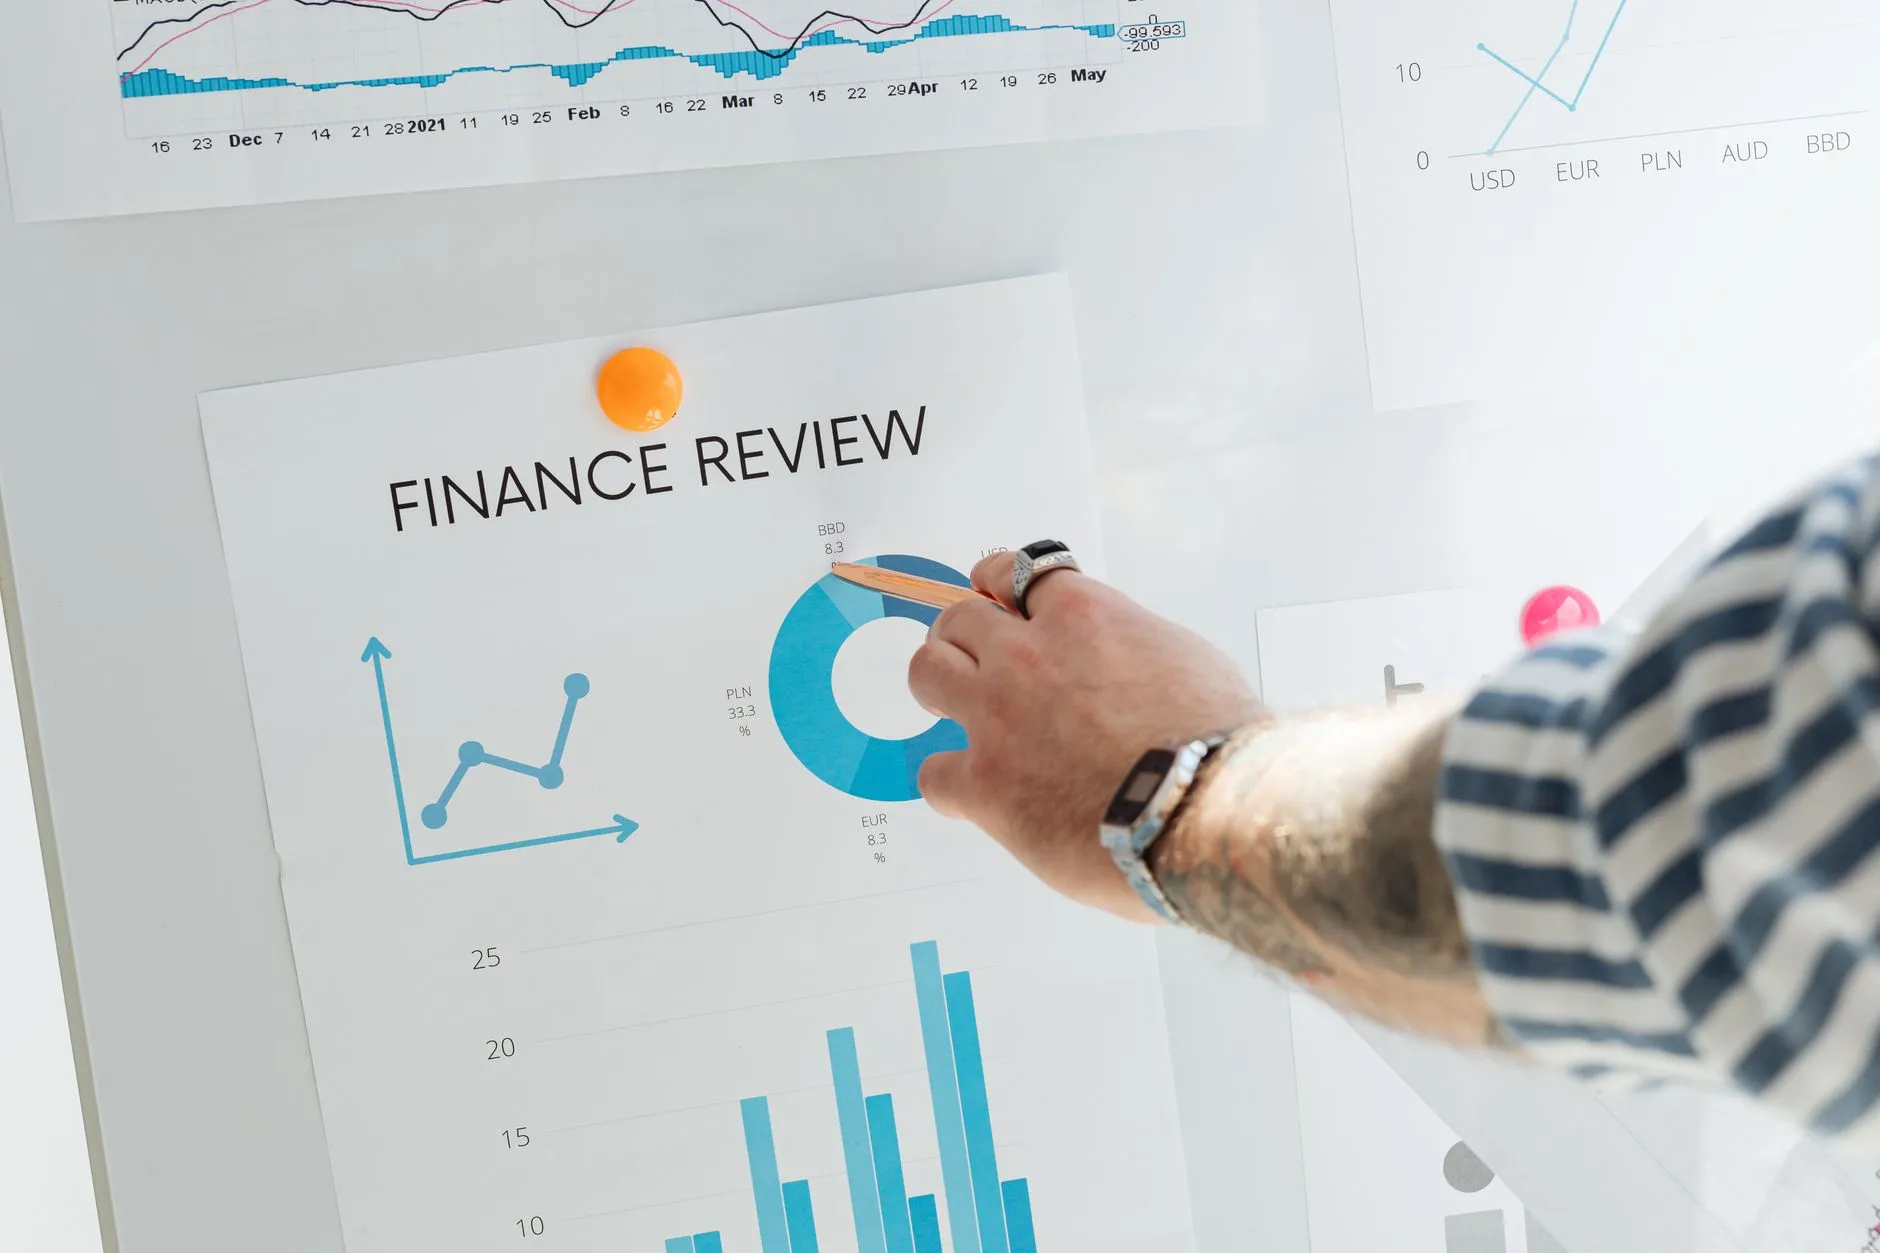
传统预算编制以年度为周期,侧重费用科目分解,本质上是"事后记录"。而全面预算管理要求将业务计划、资本支出、运营成本纳入统一框架,按月甚至按周滚动更新。上海某精密制造企业引入滚动预算后,将应收账款周转天数从78天压缩至52天,释放了约1200万元流动资金。
三个关键抓手
- 资金计划与预算挂钩:将预算执行率纳入资金审批流程,超预算支出触发预警而非事后追认
- 成本动因可视化:通过作业成本法识别真正驱动成本的业务环节,避免"一刀切"式削减
- 合规前置:在预算编制阶段嵌入合规咨询意见,减少执行阶段的调整与返工
值得注意的是,成本控制并非单纯压缩开支。上海一家连锁餐饮企业在全面预算框架下,将门店能耗、食材损耗、人力排班三项数据打通,单店月度运营成本下降9.3%,同时客单价维持稳定。
数字化工具如何支撑全面预算落地
预算管理的颗粒度取决于数据采集能力。当前上海企业普遍采用ERP+BI组合方案,将销售订单、采购入库、费用报销等节点数据实时汇入预算模型。关键在于:预算科目与会计科目建立映射关系,避免"两张皮"。
以财务管理视角看,全面预算管理的价值不在于编制出多厚的预算手册,而在于能否回答三个问题:钱花在哪、花得是否合理、下一笔钱该优先投向哪里。上海拖后腿如何企业管理有限公司在服务本地客户时发现,那些将预算执行分析频率从季度提升至月度的企业,资金使用效率平均提升18%-25%。
一个可复用的落地路径
- 梳理近12个月的资金流水与预算偏差,找出TOP3偏差科目
- 建立月度滚动预算模板,覆盖收入、成本、费用、资本支出四类
- 设定预算执行率红线(如±5%),超限自动触发审批升级
- 每季度结合合规咨询更新税务与监管要求,调整预算假设
全面预算管理不是一次性项目,而是持续迭代的管理机制。当预算数据与资金调度形成实时反馈,企业才能真正从"被动应对"转向"主动配置"。