企业财务管理中预算管理与成本控制的协同落地路径分析
日期:2026-09-21
标签:财务管理,成本控制,预算管理,合规咨询
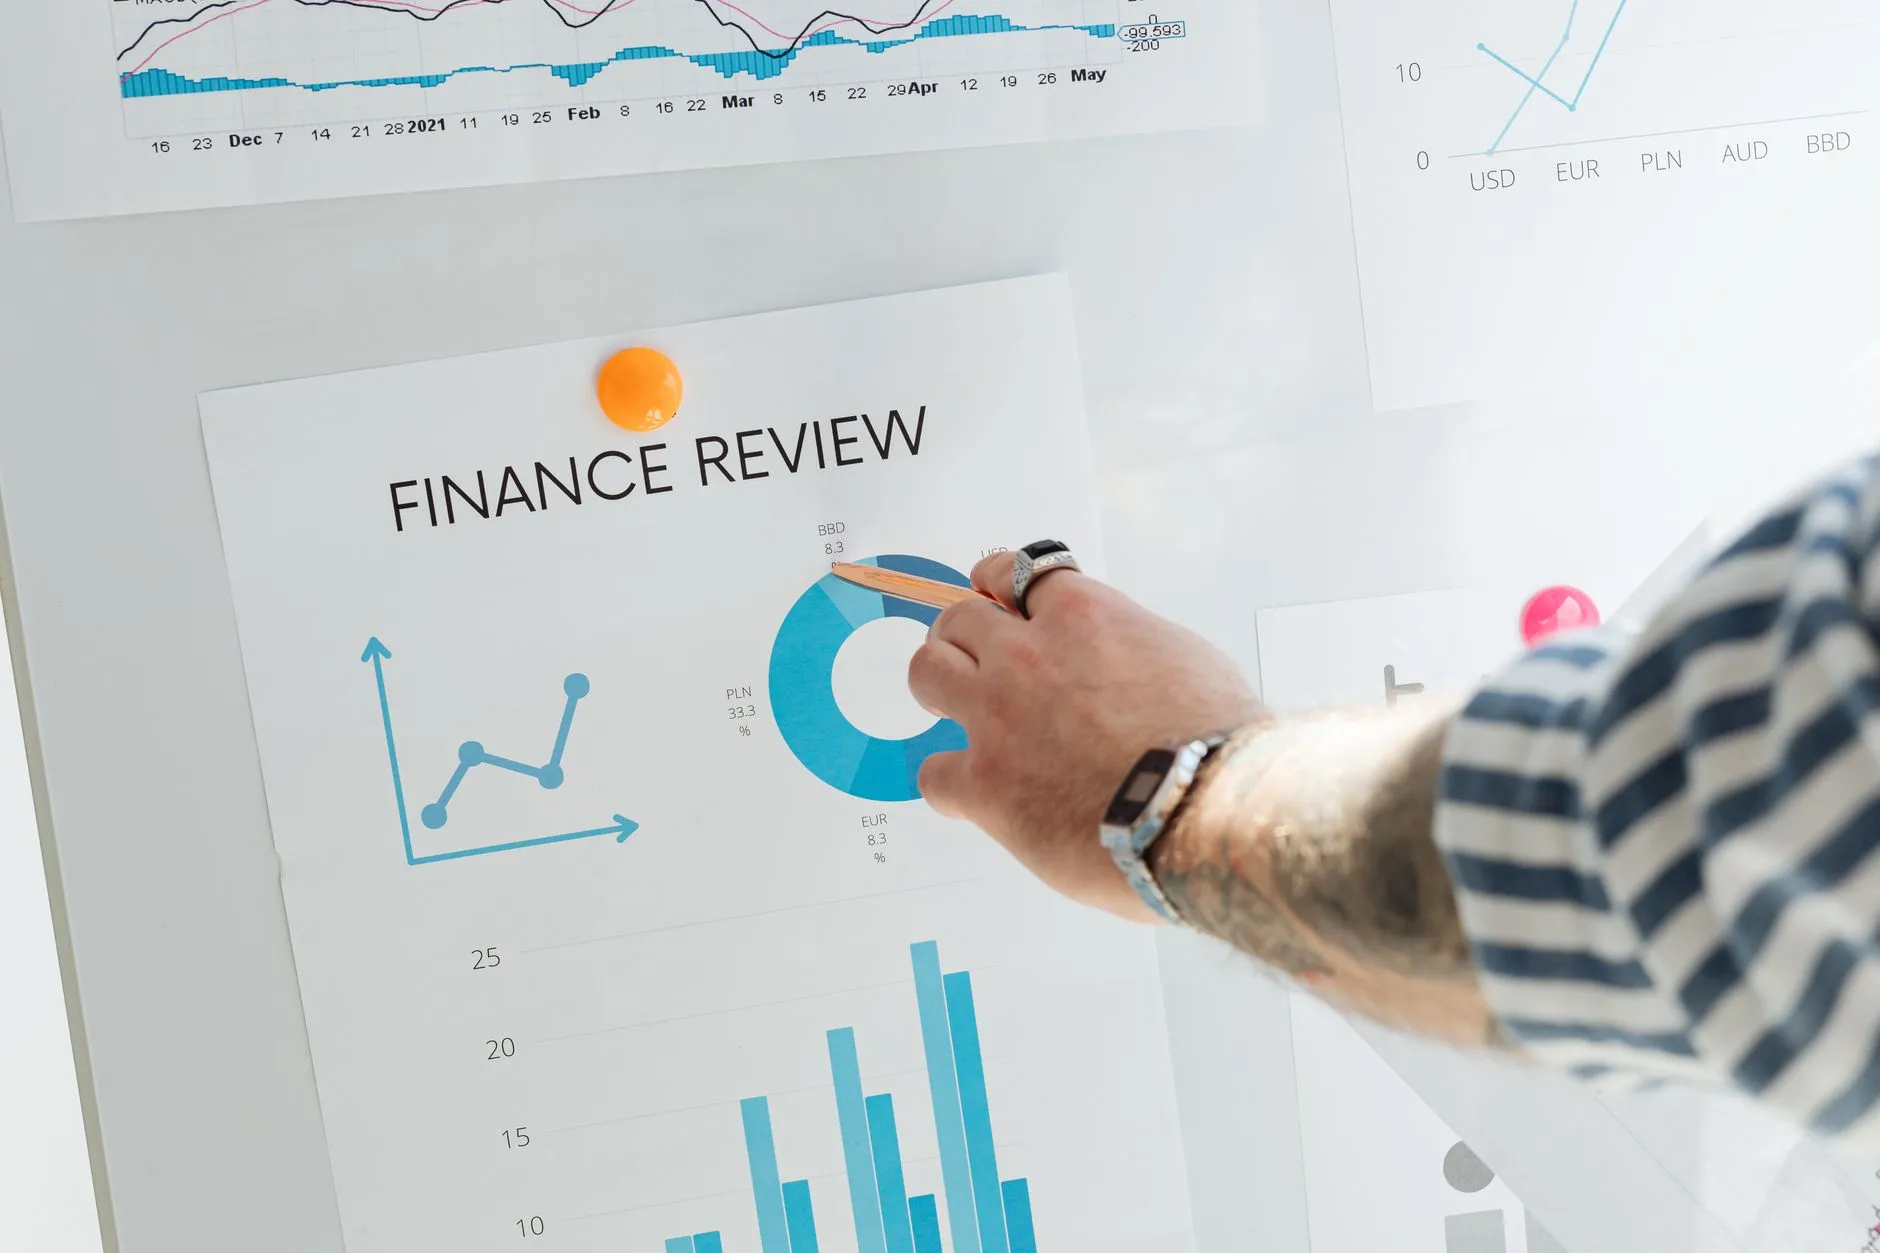
很多企业主在经营中都会遇到一个尴尬局面:年底复盘时发现预算执行偏差超过30%,但成本却像脱缰的野马,怎么压都压不住。问题往往不在于财务人员不努力,而在于预算管理与成本控制被当成了两件事,各管各的,缺乏协同落地的机制。
根据我们服务长三角地区中小企业的经验,超过60%的制造型企业在财务管理环节中,预算编制仍依赖Excel手工汇总,成本核算则滞后一个月以上。这种数据时差直接导致预算调整永远慢于成本发生,协同无从谈起。
为什么预算与成本总是“两张皮”?
传统做法里,预算按年度切块,成本按月度归集,两者口径不一致。比如营销部门预算里一笔“市场推广费”,财务在成本端可能拆成“广告投放”和“活动执行”两个科目,对不上号,分析就失真。更深层的问题是:预算没有嵌入业务流,成本控制缺乏事前标尺。
协同落地的三个技术支点
要实现真正协同,需要从这三个层面切入:
- 科目对齐:预算科目与成本核算科目建立映射表,确保每一笔支出都能追溯到预算项。
- 滚动预测:用13周滚动现金流预测替代年度静态预算,成本控制才能动态响应。
- 责任中心制:把成本控制指标拆到部门甚至班组,预算执行率与绩效挂钩。
我们曾协助一家电子组装企业落地这套方法,三个月内将预算偏差率从28%压到9%,同时单位制造成本下降7.4%。关键在于把合规咨询前置——不是事后查账,而是事前定规则。
可执行的协同路径
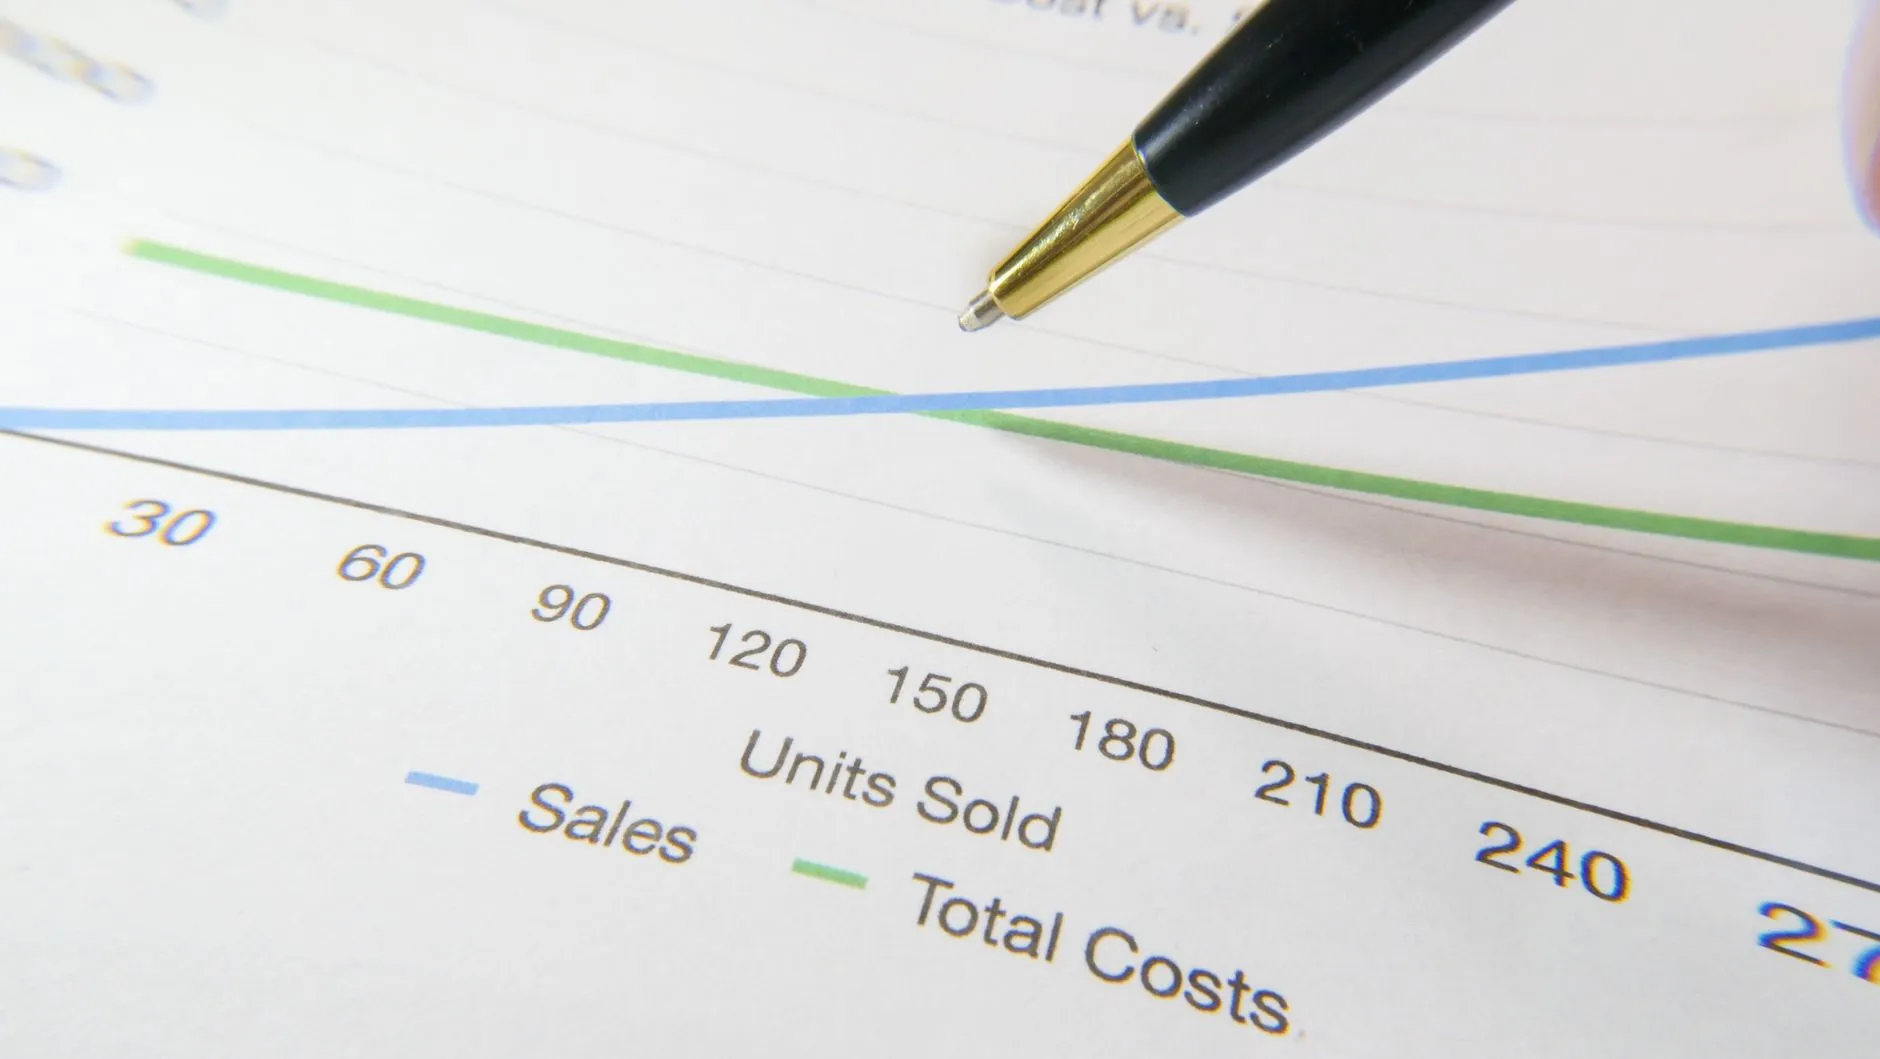
具体落地时,建议按以下顺序推进:先梳理成本动因,再重构预算模型,最后用数字化工具固化流程。成本动因不清,预算就是拍脑袋;预算模型不重构,成本控制就是救火。中间可以引入作业成本法(ABC),把间接费用按动因分配到具体产品线,预算编制就有了颗粒度。
值得关注的是,越来越多企业开始把财务管理、成本控制、预算管理和合规咨询打包成一体化项目,而不是割裂采购。这种趋势下,财务部门的角色正从“记账者”转向“业务伙伴”。
协同不是让两个模块互相迁就,而是让预算成为成本控制的导航仪,让成本数据成为预算迭代的燃料。谁先打通这条链路,谁就能在微利时代多出几个点的净利润空间。